La pression fiscale sur les déchets ne cesse d’augmenter au fil des années, justifiée par une compensation des activités dites « polluantes » - les unités d’incinération des déchets non dangereux (UIDND) et les installations de stockage des déchets non dangereux (ISDND), notamment. Cette chronique rappelle les enjeux essentiels autour des augmentations de la taxe générale sur les activités polluantes (TGAP) appliquée au secteur des déchets et analyse l’impact des différentes lois de finances sur les installations de traitement en Île-de-France.
Dans le prolongement des dernières lois de finances : de nouvelles augmentations actées
La TGAP, instituée en 1999, permet de mettre en application le principe du « pollueur-payeur ». Dans le domaine des déchets, celui-ci se traduit par le paiement d’une taxe à la tonne entrante sur l’installation de traitement, dont le montant varie selon sa nature (UIDND, ISDND, etc.) et ses caractéristiques.
Afin d’inciter les différents acteurs à accélérer le changement pour réduire les quantités de déchets produits mais également améliorer le recyclage, cette taxe fait régulièrement l’objet d’augmentations. Les enjeux autour de la TGAP sont particulièrement d’actualité depuis la loi de finances 2019, qui fixe des augmentations majeures sur les différents taux, tant pour l’'enfouissement que pour l’incinération.
Entre 2019 et 2024, le coût de traitement en euros par tonne a augmenté de 46 % pour les ordures ménagères résiduelles (OMR) et de 85 % pour les encombrants, en Île-de-France.
Le service public de prévention et de gestion des déchets (SPPGD) a dû faire face, depuis des années, à des augmentations de coût liées à la hausse de la TGAP, impliquant une réflexion autour de la maîtrise de ses coûts.
En Île-de-France, 85 % des UIDND sont rattachées à une TGAP de catégorie « G », pour laquelle le taux unitaire est le plus faible. Cependant, entre 2019 et 2024, le montant de TGAP applicable est passé de 3 euros à 14 euros par tonne traitée. Pour les ISDND, plus de la moitié d’entre elles (56 %), représentant 85 % des tonnages traités en Île-de-France, sont rattachées à une TGAP de catégorie « D ». Durant la même période, le montant de TGAP applicable à cette catégorie est passé de 17 euros à 58 euros par tonne traitée, avec une hausse tarifaire atteignant 65 euros par tonne traitée depuis 2025.
La TGAP déchets a été réorganisée sur le plan juridique dans le cadre de la loi de finances 2026 :
- Elle n'est plus codifiée dans le Code des douanes, mais dans le Code des impositions sur les biens et services (CIBS).
- Cette réforme s'accompagne d'une nouvelle dénomination plus explicite, bien que certains termes puissent paraître peu adaptés :
- Taxe sur les déchets mis en décharge (articles L433-44 à L433-72 du CIBS), concernant les déchets entrant dans les ISDND ;
- Taxe sur les déchets incinérés (articles L433-73 à L433-105 du CIBS), relatifs aux déchets entrant dans les UIDND.
Cette évolution ne modifie pas fondamentalement le principe de la taxe, mais entraîne un changement des références réglementaires.
Elle engage également une nouvelle réforme des barèmes entraînant, en plus d’une simplification, de nouvelles augmentations. Par ailleurs, à compter de 2027, les montants de la taxe devraient être indexés sur l'inflation. Cette évolution vise à préserver le rendement réel de la fiscalité déchets, mais fait craindre une augmentation continue des coûts de traitement pour les collectivités. Les conditions de l’indexation sont précisées aux articles L132-1 et L132-2 du CIBS : « Lorsque le paramètre d'une imposition est indexé sur l'inflation, ce paramètre est révisé au 1er janvier de chaque année suivant celle du premier jour de la période pour laquelle la loi a, en dernier lieu, fixé sa valeur en fonction de l'évolution annuelle de l'indice des prix à la consommation de l'ensemble des ménages en France sur l'ensemble hors tabac. »
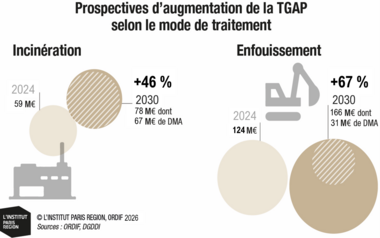
Les graphiques ci-dessous représentent donc l’historique et les évolutions de la TGAP. Les tarifs présentés ne tiennent pas compte de l’impact de l’inflation dans la mise à jour annuelle du tarif.